Egyszer volt hol nem volt néhány kivételes képességű VC (Venture Capitalist – kockázati tőkebefektető), aki idejekorán észrevette, hogy az átlagos befektetési összeg évről évre csökken, és egyre több vállalkozás képes 1–1,5 millió dollárból vagy még kevesebb pénzből piacra lépni. Magyarországon némely állami hátterű befektetési alap akár 30 ezer dollár alatti befektetéseket is eszközöl – ahogyan ezt annak idején én magam is javasoltam az éppen csak ébredező kockázati tőkepiacnak.
Ez a startup kultúra felfutásának, az Eric Ries által kitalált lean módszertannak, a befektetők egyre korábbi belépési igényének, a cloud technológia elterjedésének és még egy sor egyéb dolognak köszönhető. A lényeg, hogy a tendencia egyértelmű volt, és folytatódik ma is: a befektetések egyre koraibbak és egyre kisebbek. A nagyon kis összegű befektetésekre eleinte átváltható hitelkonstrukciót (úgynevezett convertible debt-et) alkalmaztak a befektetők – csak hogy ez a megoldás a természetéből fakadóan magában hordozta a korai fázisú befektető és a céltársaság összeveszésének lehetőségét.
01 · A problémaA konvertálható hitel alkonya
Egy cap nélküli convertible debt jobb, mint a cégértékeléssel járó (preferred stock) típusú „rendes” befektetés – viszont a cégértékeléssel járó befektetés jobb, mint egy cap-elt convertible debt. Miért is?
A convertible debt alkalmazása esetén a vállalkozás olyan hitelhez jut, ami az első preferred stock típusú befektetés alkalmával sima common stock-ká konvertálódik. Hogy milyen áron? Ugyanazon az áron, amiért a preferred stock kapja a részvényeit – vagy ennek az árnak egy csekély százalékpontos diszkontjával számolt áron. Igen ám, de ha az első preferred stock (tehát a Series A) cégértékelése, azaz a pre-money-ja túl magas, akkor kevesebb részvényt kap az az angel investor, aki belement a cap nélküli hitel alapú befektetésbe – ezért ellenérdekelt lesz a magasabb pre-money-ban, vagyis ellenérdekelt a cégérték növelésében.
Erre találták ki a korai fázisú tőkebefektetők a cap-et, csakhogy az megint egy önkényes szám: ha túl alacsony, akkor a vállalkozó veszít rajta. Cap nélkül az angel investorok nem írnak már alá, cap-pel meg a vállalkozók nem szeretnek – így kopott el szépen a convertible debt szerződési forma a korai fázisú befektetéseknél. Különösen, mert páran kitaláltak egy jobb megoldást.
02 · A megoldásEgy ügyvéd, egy minta, egy nyelv
Néhány innovatív gondolkodású befektető kezdte rossz szemmel nézni, hogy az opcióik arra redukálódtak: vagy convertible note-tal szerződnek, vagy megcsinálják ugyan az értékelést, de akkor ugyanannyit fizetnek ki ügyvédekre egy 200 ezer dolláros befektetésnél (kb. 30–40 ezer dollárt), mint egy 10 millió dollárosnál. Ez mind a befektetőknek, mind a vállalkozóknak nagyon drága mulatságnak bizonyult egy kisebb befektetésnél.
A befektetők a convertible debt-be nem akartak belemenni, a cégértékeléssel járó formák tárgyalásai meg hosszadalmasak és drágák voltak – hát gondoltak egy merészet, és megkértek egy Ted Wang nevű ügyvédet (aki képviselte már a Facebook, a Twitter vagy a StumbleUpon nevű kis startupocskákat is), hogy csináljon egy olyan egységes term sheet-et, ami minden pontjában a vállalkozóknak kedvez a befektetők ellenében, de még éppen tartalmazza azokat a garanciális szabályokat, ami nélkül akár rulettre is tehetnék a pénzüket a befektetők.
„Amelyik vállalkozó ezt nem írja alá, azzal nincs miről tárgyalni; aki meg aláírja, az boldog lesz – úgyis lehet majd sanyargatni később hülye term sheet-ekkel, amikor 15-20 millió dollárt készül behúzni a cégbe. Most inkább dolgozzon, ne ügyvédekkel meg befektetőkkel izmozzon.”
Az alapelv
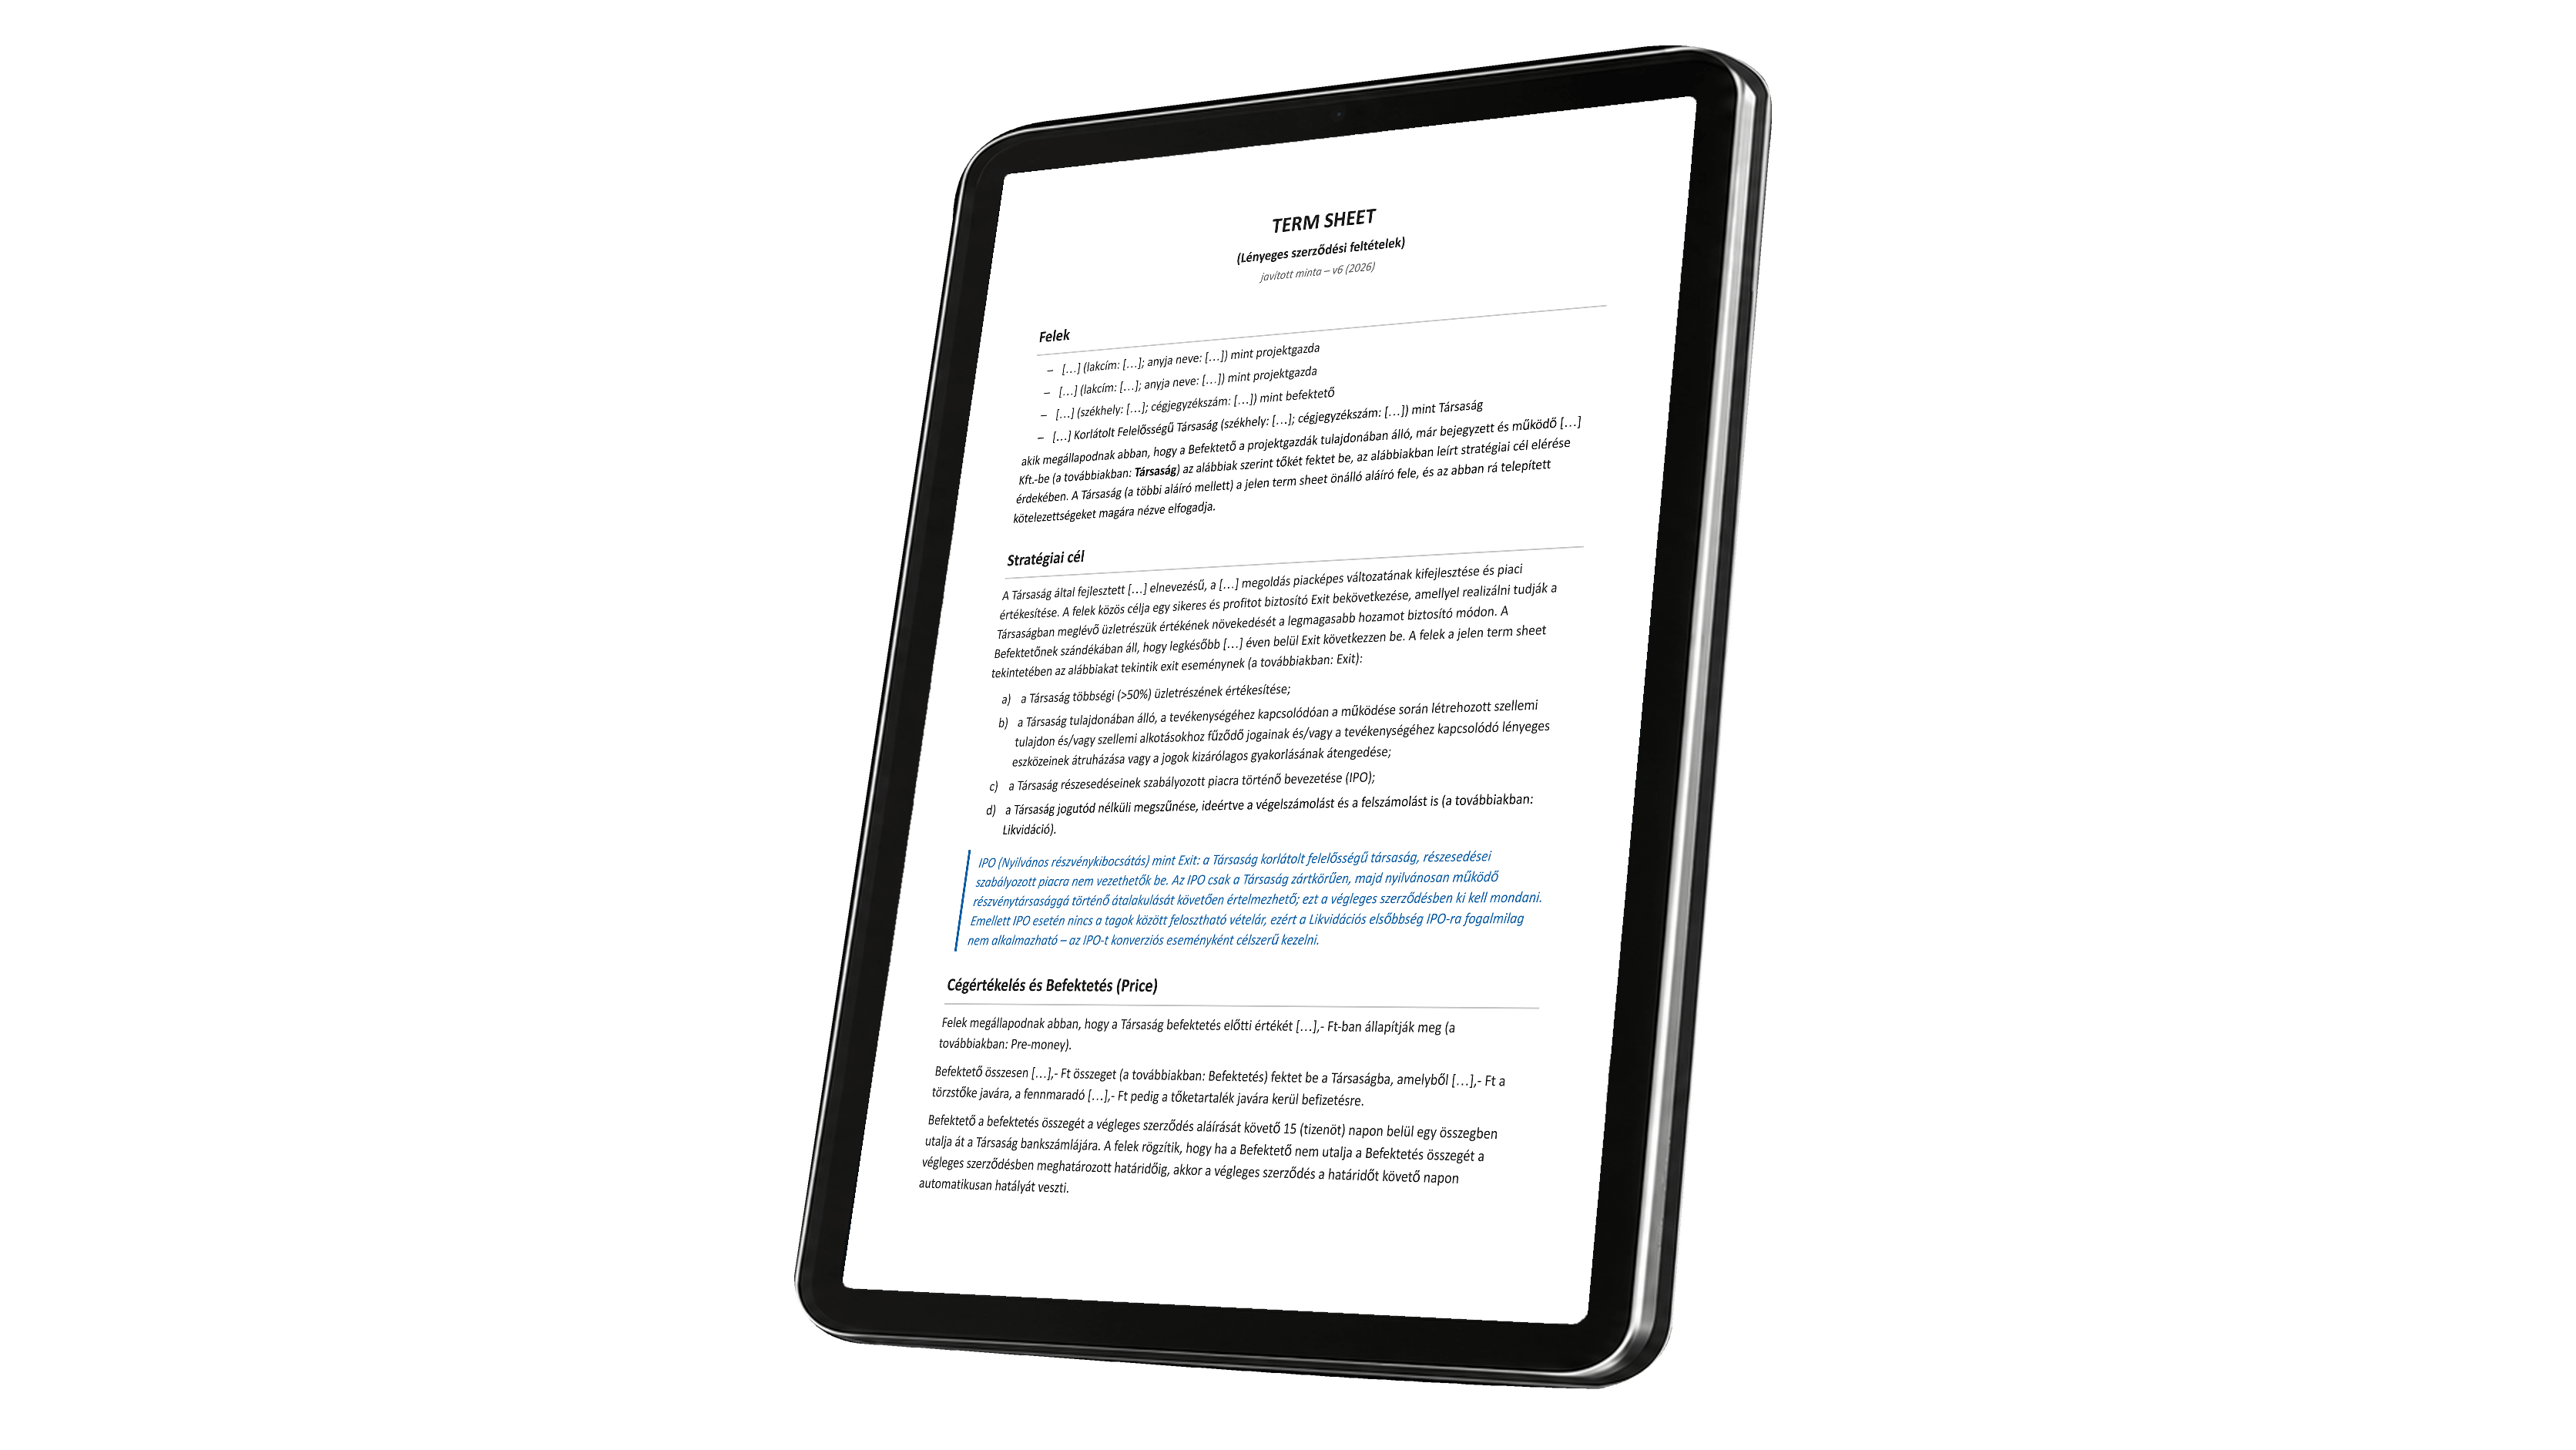
Így született meg a term sheet, ami olyan édes a vállalkozóknak, mint a vanília – és így ragadt rá a Vanilla Term Sheet kifejezés. Az első változat hivatalos nevén: Series Seed Documents.
03 · A gyakorlatbanMire jó ez neked a tárgyalóasztalnál?
Ha egy befektető érdeklődik a céged iránt, érdekes lépés javasolni, hogy alkalmazzátok a vanília term sheet-et kiindulásként. Ha belemegy, valószínűleg komolyan gondolja – még ha módosításokat is kér benne, legalább látszik a maximum, ami elérhető lenne egy befektetőnél, és a maximumtól való eltérés is gyorsan transzparens lesz. Ha nem megy bele, akkor is érdemes összehasonlítani a kapott term sheet-et a Series Seed dokumentumokkal.
Mind Amerikában, mind itthon van pár kapzsi és ostoba „befektető”, akiknek némi pénzük talán van, de értékes iparági kapcsolatrendszerük, valódi tapasztalatuk és világszínvonalú referenciáik nincsenek – ergo többet ártanak, mint használnak. Ugyanakkor vannak olyanok is – itthon és külföldön egyaránt –, akik bár nem világhírű VC-k, jó képességeik és lényeglátásuk révén, saját pénzüket kockáztatva, sok munkával és kitartó tanulással sikeres seed befektetőkké váltak. E két befektetői típus elkülönítésére – ha más módszerek kudarcot vallanak – hasznos mankó lehet a vanília term sheet, amit ezen az oldalon PDF formátumban le tudsz tölteni.